发布时间:2026-08-14 阅读量:3336 来源: 发布人: Liv
半导体行业正进入一轮由 AI 算力基建主导的非典型超级增长周期:TechInsights《McClean 报告》2026 年 6 月更新版预测,全球半导体市场规模将于 2026 年同比大增 98.3%、逼近 1.7 万亿美元,2027 年进一步突破 2.2 万亿美元。这一量级跳升并非 PC/手机换机周期带来的常规复苏,而是 AI 数据中心大规模建设引发的需求结构性重构——GPU、HBM、高端 DRAM、NAND、先进制程代工与先进封装同步沦为供给瓶颈,涨价逻辑取代出货量逻辑,成为研判后市的主轴。
从技术维度看,存储芯片是拉动市场增长的核心引擎。报告预测 2026 年存储芯片整体市场规模暴涨 298%,达到 9164 亿美元。本轮存储行业扩张几乎完全由涨价驱动:存储芯片出货量仅预计增长 8%,平均售价却大幅上涨 268%。这一巨大差值是理解当前市场的关键:行业销量增幅有限,稀缺且具备战略价值的存储芯片售价大幅抬升。其中高带宽内存(HBM)是本轮行情的核心变量,AI 加速器需要极高内存带宽,才能在模型训练、推理任务中持续为 GPU 供给数据。HBM 采用垂直堆叠架构,并依托先进封装实现互联,带宽表现远超传统存储方案。

但 HBM 量产存在产能挤占效应。报告指出,产出同等比特容量的存储数据,HBM 占用的晶圆面积约为普通 DDR5 内存的 3 倍,制造成本更是达到后者 4 倍。三星、SK 海力士、美光不断调配更多晶圆产能生产 HBM,导致通用型 DRAM 供给收紧。涨价潮不仅覆盖 HBM,PC、服务器、智能手机、车载电子、工业设备所用普通 DRAM 价格同步走高。这也解释了为何 AI 算力需求会冲击整条科技供应链,而不只是 AI 硬件厂商。
逻辑芯片行业同样受益,2026 年金属氧化物半导体(MOS)逻辑芯片市场规模预计增长 32%,达到 5775 亿美元,GPU 是核心增长动力。受益于出货量与均价同步提升,2026 年 GPU 营收预计增长 31%。GPU 是 AI 数据中心的算力根基,依靠并行计算承载海量矩阵运算任务,包括 Transformer 大模型训练、推理、仿真,同时机器人、自动驾驶、医疗设备等实体 AI 应用对 GPU 需求持续攀升。操作系统迭代、工业市场回暖、车载芯片需求企稳,也将带动微处理器、微控制器市场复苏。
半导体早已不再只是元器件产业,而是各国经济的战略核心赛道。芯片供给直接决定人工智能落地速度、云计算扩张、自动驾驶、机器人、医疗设备、新型基建与高端消费电子的发展节奏。若到 2027 年,先进制程晶圆产能、HBM 供货、光刻设备、先进封装产能持续紧缺,手握长期稳定供货协议的企业将形成巨大竞争优势;反之,依赖现货采购、通用存储芯片备货的厂商,将面临成本上涨、交付周期拉长、产品上市延期等多重压力。
报告同时抛出关键议题:本轮繁荣是短期超级景气周期,还是永久性的需求结构性变革?回顾历史,半导体行业历次牛市,大多因厂商盲目扩产引发供给过剩、价格暴跌而终结。《麦克林报告》提示 2028 至 2029 年存在产能过剩风险,但同时提出,AI 有望带来长期稳定需求。如果终端侧、企业端、工业端、边缘设备的 AI 推理需求持续规模化扩张,即便新增产能落地,半导体整体需求仍将维持高位。
从产业实际走势来看,半导体市场的景气度不再单纯跟随 PC、智能手机传统消费周期,而是与全球各国 AI 算力基建竞赛深度绑定。由此,内存带宽、GPU 供货量、先进封装能力、先进制程制造产能,成为研判科技行业走向、企业竞争力与宏观经济增长的核心指标。
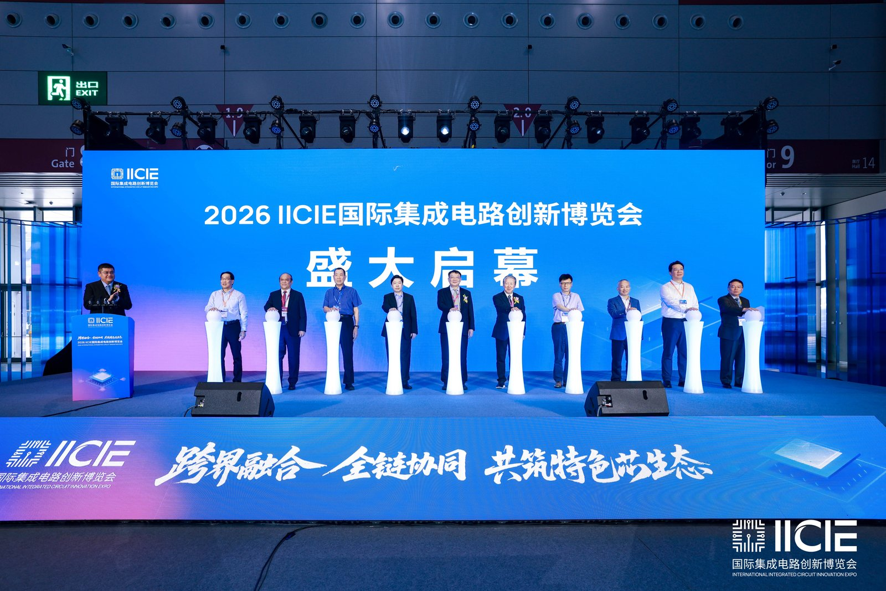
2026年9月9日,IICIE国际集成电路创新博览会在深圳国际会展中心(宝安)隆重举办。展会聚焦集成电路与半导体全链条技术创新、产品迭代及产业落地,全面覆盖芯片设计、晶圆制造、先进封装测试、半导体设备与核心材料、关键零部件、化合物半导体及功率器件等核心领域,汇聚产业链上下游龙头企业集中亮相。展会以前沿技术成果展示为核心,打造集技术交流、商贸对接、成果转化、生态共建于一体的国际化产业平台,构筑国内半导体产业高质量发展的核心展示高地。
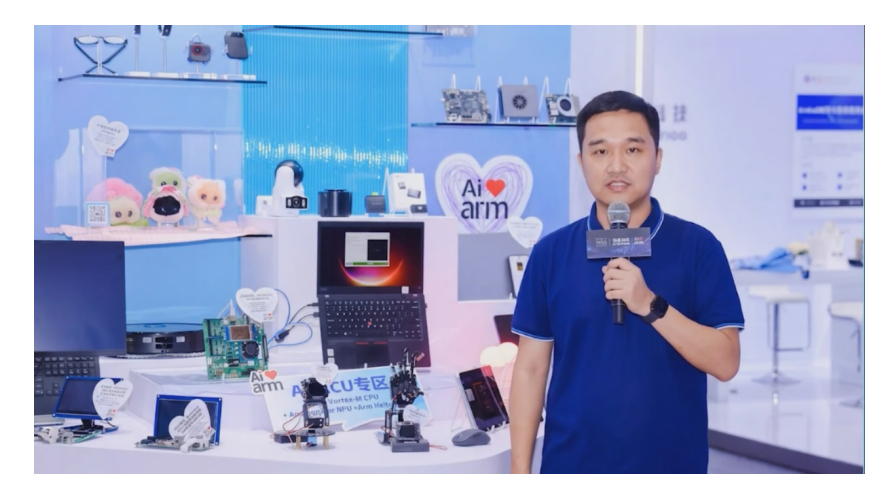
安谋科技基于"星辰"STAR-MC2 CPU+Arm Helium矢量扩展+Ethos-U55 NPU打造的“星辰300”AIoT原型平台完成了人脸探测、语音识别、关键字检测和图像超分等四大用例的实测演示
elexcon 深圳国际电子展暨嵌入式展9月9日-11日将在深圳国际会展中心(宝安)16号馆举办

国网要求2026年底配电终端国产化率达到95%,核心板芯片必须提供国产化认证报告

LGA 封装的 MYC-LR3576 主打紧凑型设计、直接焊接集成;SMARC 2.2 的 MYC-JR3576 遵循国际标准、支持底板复用与全球生态对接,覆盖从成本敏感到标准化快速落地的完整需求。


