发布时间:2025-03-26 阅读量:2169 来源: 综合自网络 发布人: wenwei
【导读】TrendForce集邦咨询最新报告显示,全球DRAM市场经历长期调整后,2025年第二季度将迎来关键转折。随着HBM3e 12hi规格产品进入量产阶段,叠加多领域需求复苏,预计当季DRAM整体均价有望实现3-8%的环比增长,常规DRAM价格跌幅收窄至0-5%,部分品类更将逆势上涨。

■ 企业级市场现结构性分化
在服务器领域,北美三大云服务商扩大通用服务器采购,中国云厂商加速AI服务器落地,双重驱动力推动DDR5需求激增。由于主要供应商将DDR4产能转向DDR5导致短期供给紧张,预计DDR5价格将止跌企稳,而DDR4跌幅亦低于预期。值得注意的是,英伟达新一代AI芯片B200/B300系列对HBM需求的持续攀升,正加剧原厂在传统DRAM与先进存储之间的产能调配难度。
■ 消费电子呈现差异化走势
移动DRAM市场受中国手机补贴政策刺激,高端机型占比提升带动LPDDR5X需求走强。尽管LPDDR4X因产能扩张维持供应充足,但主流厂商通过营造紧缺氛围,预计LPDDR5X价格将实现0-5%的环比上涨。PC端则因国际形势催生的提前备货潮,加速OEM库存去化,叠加三星、SK海力士等大厂的产能策略调整,DDR5供给受限与DDR4消费疲软形成对冲,整体价格预计与上季持平。
■ 新兴需求开辟增长空间
图形DRAM领域呈现技术迭代特征,GDDR7因新一代显卡备货需求启动,价格走势趋于平稳,而GDDR6在国产AI模型需求刺激下,跌幅收窄至3-8%。消费级DRAM则受益于全球通信基建升级,4G/5G基站扩建和光纤设备更新项目推动DDR4需求回暖,预计合约价环比微增0-5%,DDR3因库存压力缓解进入价格平稳期。
市场分析师指出,当前DRAM行业正经历三重变革:HBM技术突破带来的产能虹吸效应、AI算力需求引发的产品结构升级、地缘政治催生的供应链重组。尽管部分品类仍存价格压力,但库存去化接近尾声与新兴应用场景的拓展,标志着存储市场周期拐点的到来。建议投资者重点关注在HBM领域具备技术优势,且能灵活调配产能的头部厂商动态。
推荐阅读:
印度PC与平板市场2024年创2000万台新高 企业采购与消费升级驱动未来增长
TDK推出车载大电流PoC电感器ADL3225VF:1600mA驱动能力助力ADAS布线革新
AI驱动全球服务器市场爆发式增长:英伟达领跑GPU领域,中国占比达全球四分之一
村田发布0402M/0603M超微型NTC热敏电阻 实现±0.1°C全温区检测精度
LightCounting报告:全球光模块市场2024年末迎双增长 800G部署存隐忧
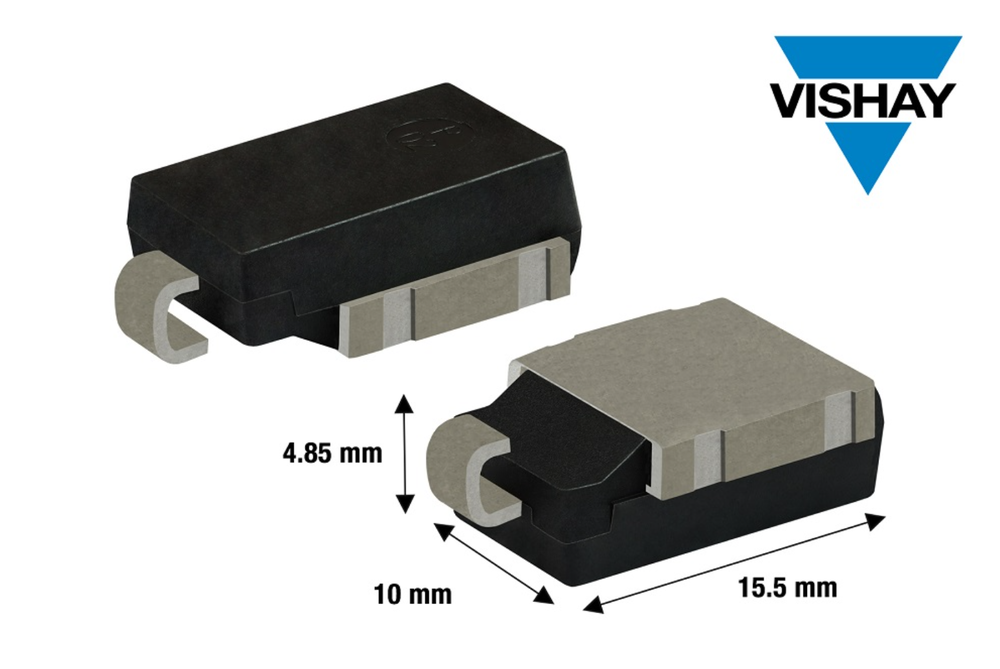
在汽车电动化与智能化浪潮下,从ADAS、BMS到AI服务器热插拔电路,敏感电子系统面临的电压瞬变威胁日益严苛。威世科技(Vishay)最新推出的XClampR®双向平缓钳位TVS——XFD11KxxCA系列,以接近1.0的钳位比和高达11 kW的峰值脉冲耗散功率,在DO-218AC表贴封装内实现了功率密度与保护精度的双重突破,为汽车动力系统及工业、通信、储能等应用提供了更可靠、更紧凑的电路保护方案。
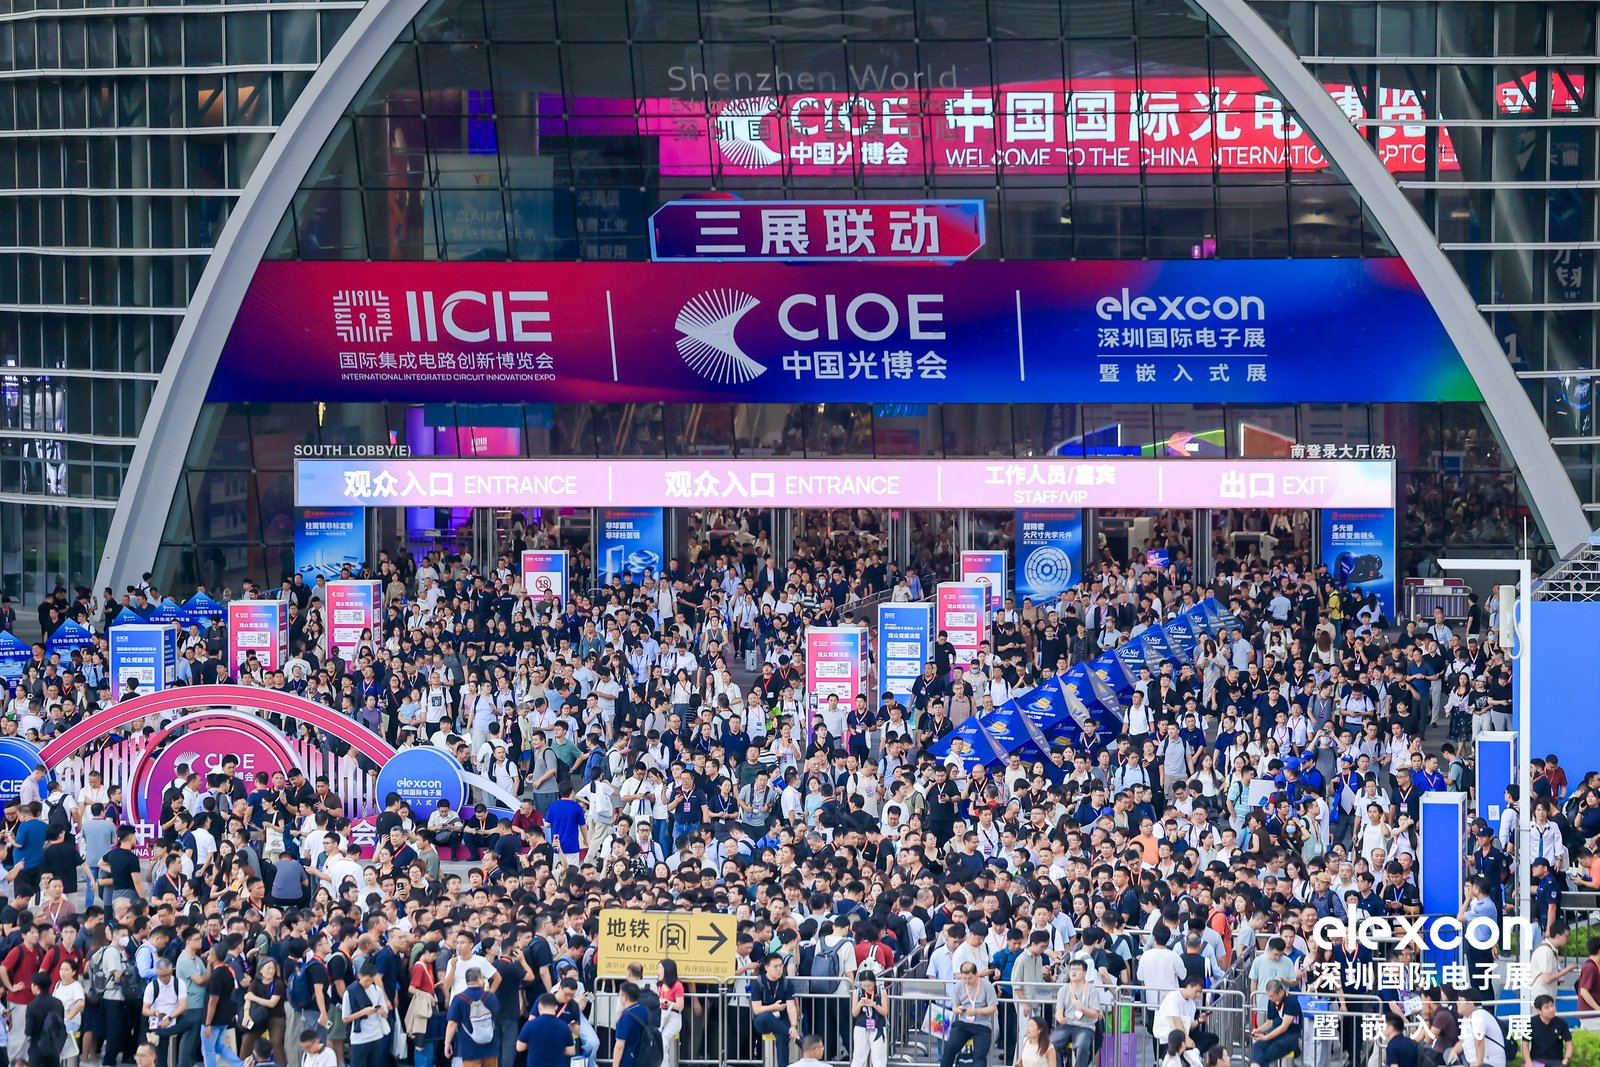
为期三天的第23 届深圳国际电子展暨嵌入式展(elexcon 2026)于 9 月 11 日在深圳国际会展中心圆满落幕。
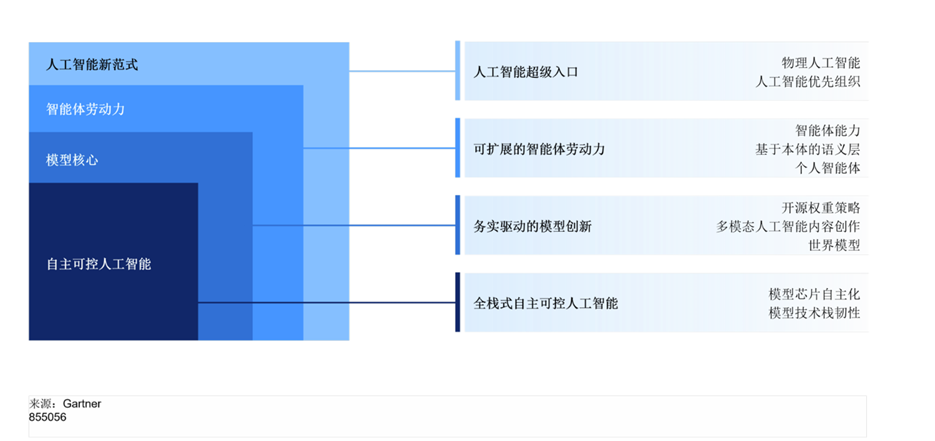
当人工智能从“在机遇中开展创新”演变为企业结构性刚需,中国AI产业正站在关键转折点上。Gartner发布的2026年中国人工智能十大趋势,描绘出一条从底层根基到商业价值的完整路径:以全栈式自主可控为基石,经务实驱动的模型创新,到可扩展的智能体劳动力,最终抵达人工智能超级入口。这十大趋势并非孤立热点,而是中国AI生态从“可用”迈向“可控、可扩展、可信任”的系统性跃迁。以下逐一展开。
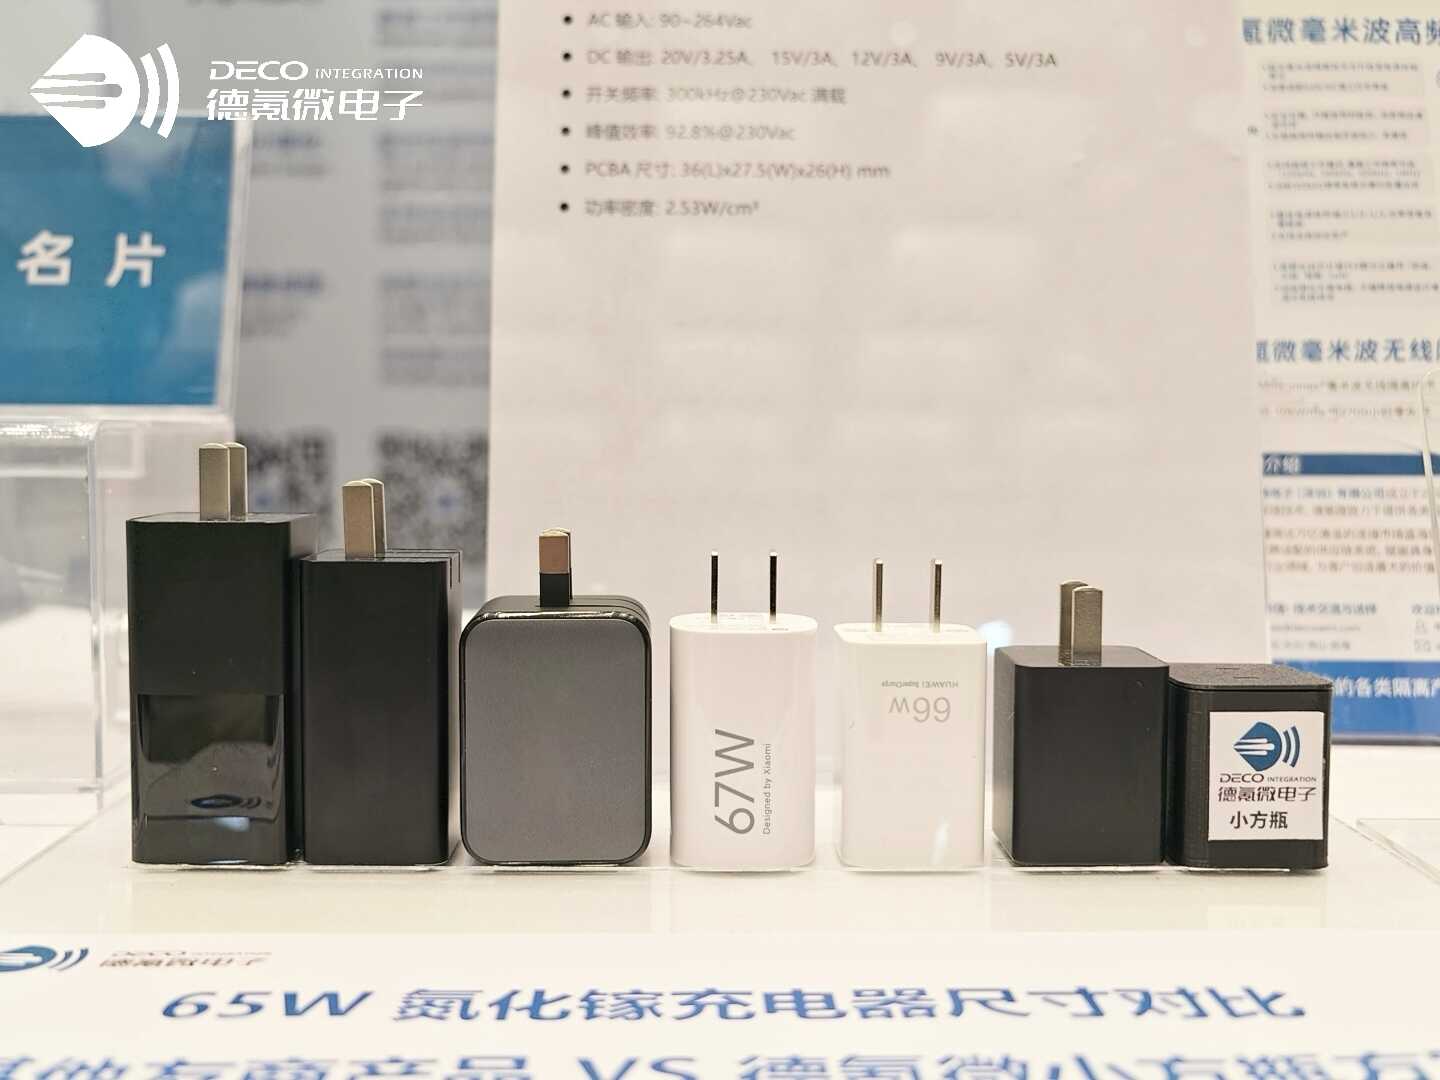
德氪微电子推出基于DKP36xx系列芯片和模组打造的全球体积最小65W快充充电器方案。该成果以“高频化、第三代半导体与合封集成”为技术路径,在提升功率密度的同时,进一步兼顾动态响应、安全隔离与规模化、自动化生产。
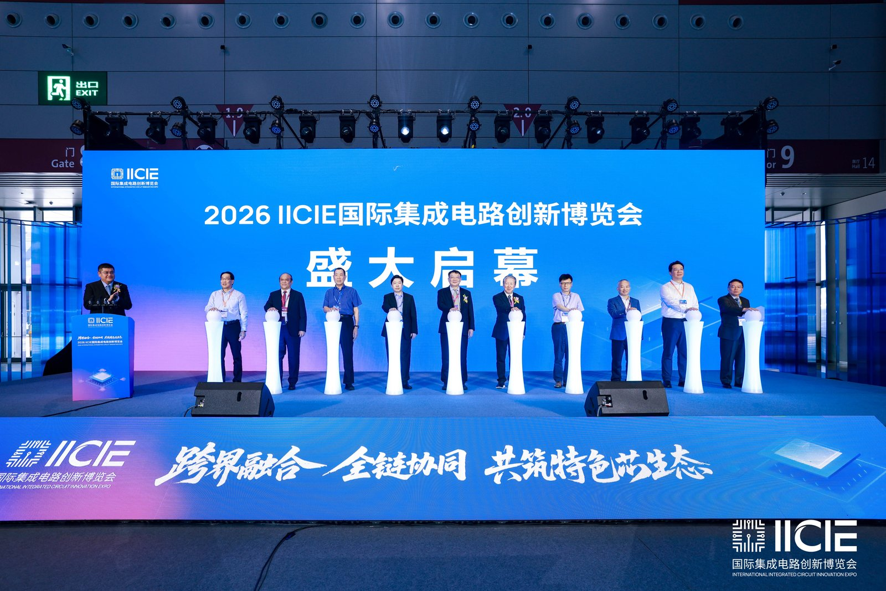
2026年9月9日,IICIE国际集成电路创新博览会在深圳国际会展中心(宝安)隆重举办。展会聚焦集成电路与半导体全链条技术创新、产品迭代及产业落地,全面覆盖芯片设计、晶圆制造、先进封装测试、半导体设备与核心材料、关键零部件、化合物半导体及功率器件等核心领域,汇聚产业链上下游龙头企业集中亮相。展会以前沿技术成果展示为核心,打造集技术交流、商贸对接、成果转化、生态共建于一体的国际化产业平台,构筑国内半导体产业高质量发展的核心展示高地。


