发布时间:2025-04-1 阅读量:1304 来源: 综合自网络 发布人: wenwei
【导读】全球权威调研机构Counterpoint Research最新报告显示,2024年第四季度智能手机处理器市场格局发生显著变化。联发科以34%出货量蝉联冠军,但面临苹果与紫光展锐的双向夹击,头部厂商竞争已进入白热化阶段。
联发科:高端突围与中端承压并存
尽管Dimensity 9400旗舰芯片带动5G高端机型出货增长,但中低端市场遭遇激烈竞争导致整体份额下滑3个百分点。Counterpoint分析师指出,联发科新发布的Dimensity 8400/8350及Helio G系列四款中端芯片,将直面高通与紫光展锐的联合围剿,2025年市场保卫战已然打响。
苹果:A18处理器创纪录增长
凭借iPhone 16系列全球热销,苹果市场份额暴涨8个百分点至23%,创下非自研基带厂商的最高季度增速。其A18芯片采用台积电N3E工艺制程,AI算力提升120%的突破性表现,成为驱动增长的核心引擎。
高通:结构性调整显成效
虽然出货量环比微降,但搭载骁龙8 Gen4的旗舰机型出货占比提升至45%,推动单季营收同比增长9%。公司战略重心向高端市场倾斜的转型策略,正在改写"以量取胜"的传统竞争模式。
紫光展锐:低端市场新王者
14%的出货量份额背后,是其在超低价位段(99美元以下)高达62%的恐怖市占率。通过为传音、Realme等厂商定制LTE芯片方案,这家中国企业在拉美、非洲等新兴市场建立绝对优势。但Counterpoint特别警示,其5G技术储备不足可能成为后续发展隐患。
其他厂商:三星、海思艰难求生
三星凭借Exynos 2400处理器回归自研轨道,4%份额主要来自东南亚市场。华为海思则受制于先进制程限制,麒麟芯片主要供给Mate 70系列旗舰机型,3%的市场份额凸显其战略收缩态势。
行业观察:
2024年末的芯片大战揭示三大趋势:1)AI算力成为高端芯片新战场;2)地缘政治加速区域供应链重构;3)新兴市场成为中低端芯片主战场。随着联发科天玑9500、高通骁龙8 Gen5等3nm芯片即将量产,2025年手机处理器市场的技术竞赛或将改写现有格局。
推荐阅读:
大联大世平集团推出MemryX+瑞芯微边缘AI多路检测方案,20 TOPS算力赋能智能监控新场景
基于NXP i.MX6UL/6ULL的高效嵌入式解决方案:加速工业与物联网创新
DigiKey联合ADI推出《可持续未来》系列视频,聚焦绿色技术创新实践
三星电子Q1营业利润或重挫近三成 DRAM价格战叠加中国产能冲击致连降三季
华虹半导体2024逆势突围:产能满载领跑行业,汽车电子与全球合作成增长双引擎
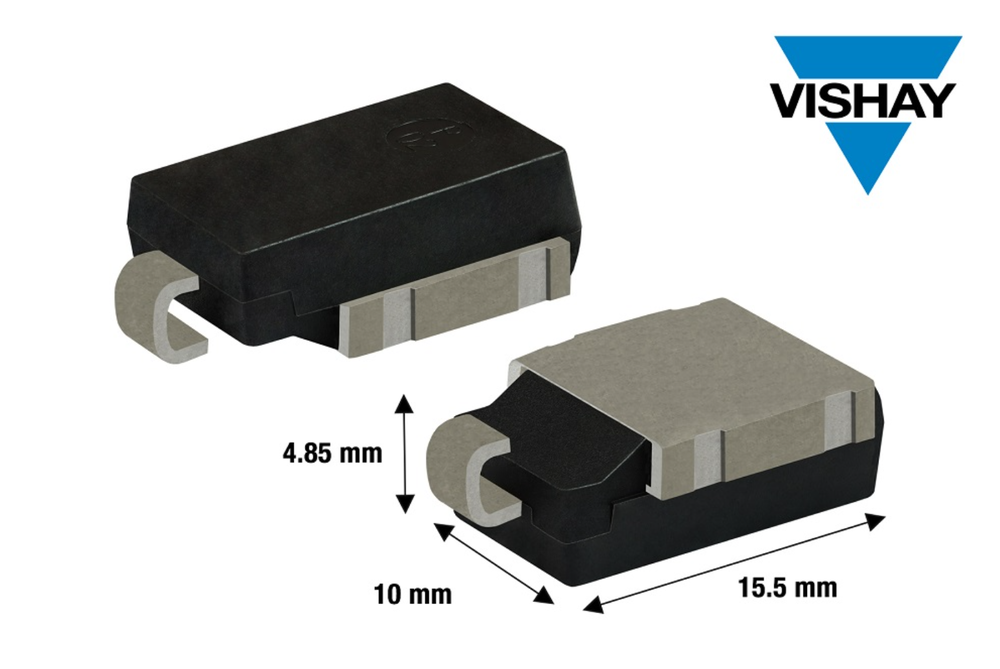
在汽车电动化与智能化浪潮下,从ADAS、BMS到AI服务器热插拔电路,敏感电子系统面临的电压瞬变威胁日益严苛。威世科技(Vishay)最新推出的XClampR®双向平缓钳位TVS——XFD11KxxCA系列,以接近1.0的钳位比和高达11 kW的峰值脉冲耗散功率,在DO-218AC表贴封装内实现了功率密度与保护精度的双重突破,为汽车动力系统及工业、通信、储能等应用提供了更可靠、更紧凑的电路保护方案。
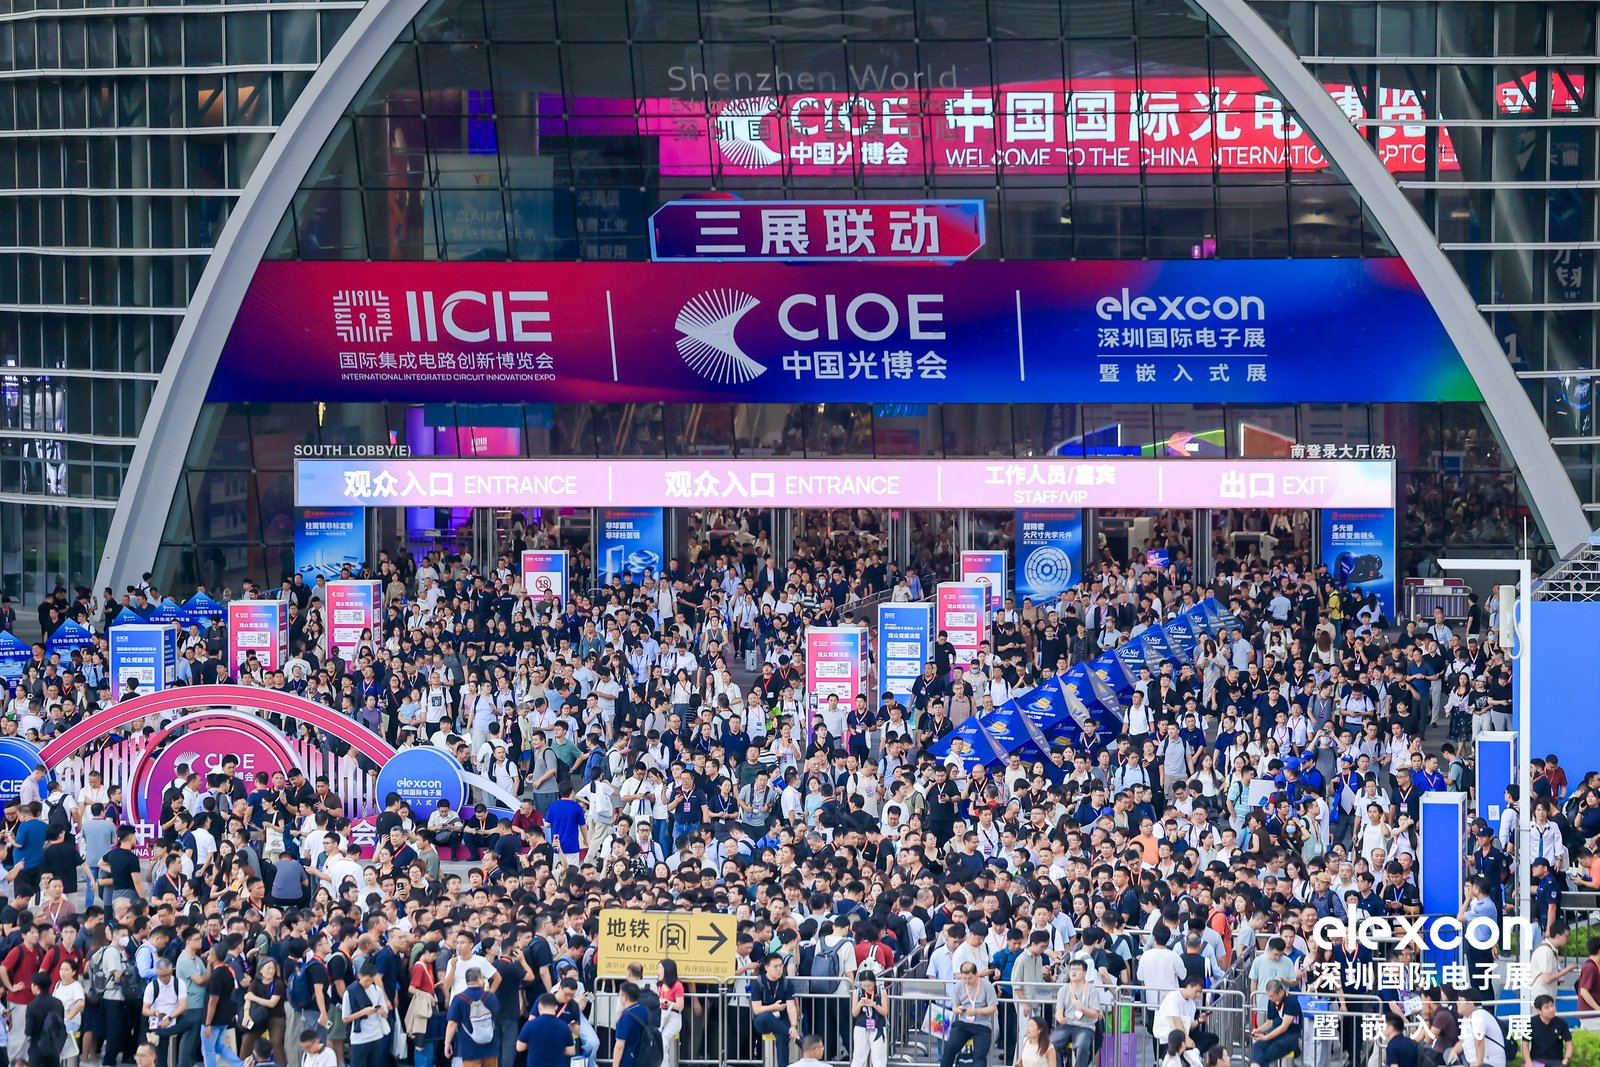
为期三天的第23 届深圳国际电子展暨嵌入式展(elexcon 2026)于 9 月 11 日在深圳国际会展中心圆满落幕。
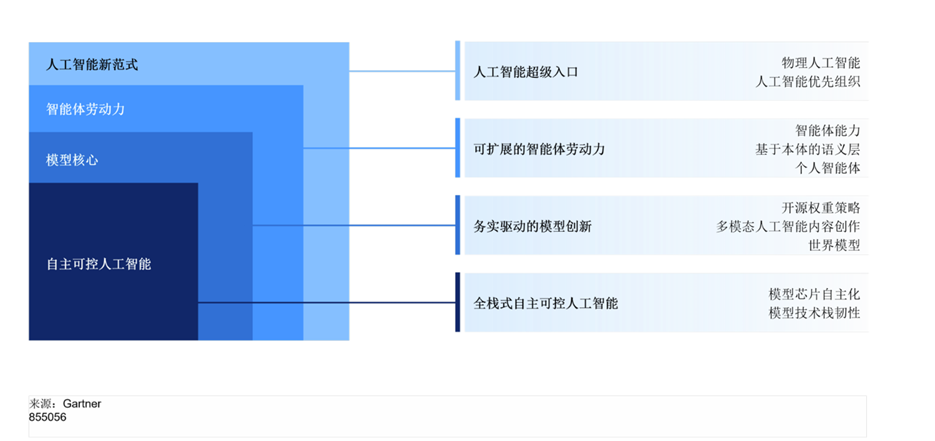
当人工智能从“在机遇中开展创新”演变为企业结构性刚需,中国AI产业正站在关键转折点上。Gartner发布的2026年中国人工智能十大趋势,描绘出一条从底层根基到商业价值的完整路径:以全栈式自主可控为基石,经务实驱动的模型创新,到可扩展的智能体劳动力,最终抵达人工智能超级入口。这十大趋势并非孤立热点,而是中国AI生态从“可用”迈向“可控、可扩展、可信任”的系统性跃迁。以下逐一展开。
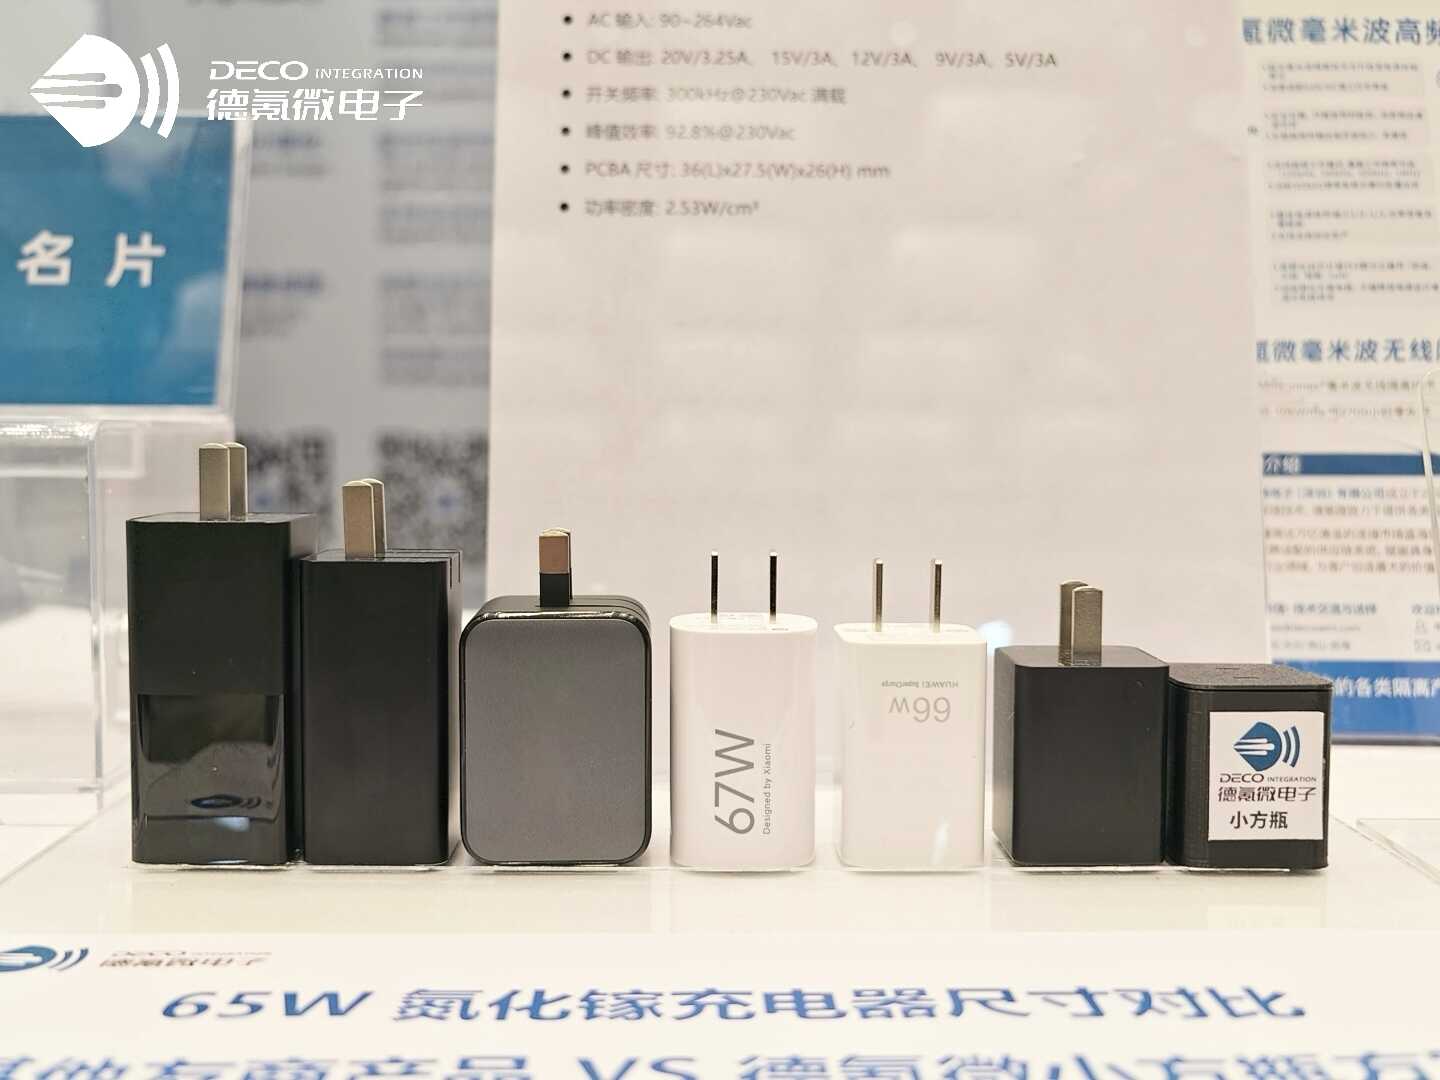
德氪微电子推出基于DKP36xx系列芯片和模组打造的全球体积最小65W快充充电器方案。该成果以“高频化、第三代半导体与合封集成”为技术路径,在提升功率密度的同时,进一步兼顾动态响应、安全隔离与规模化、自动化生产。
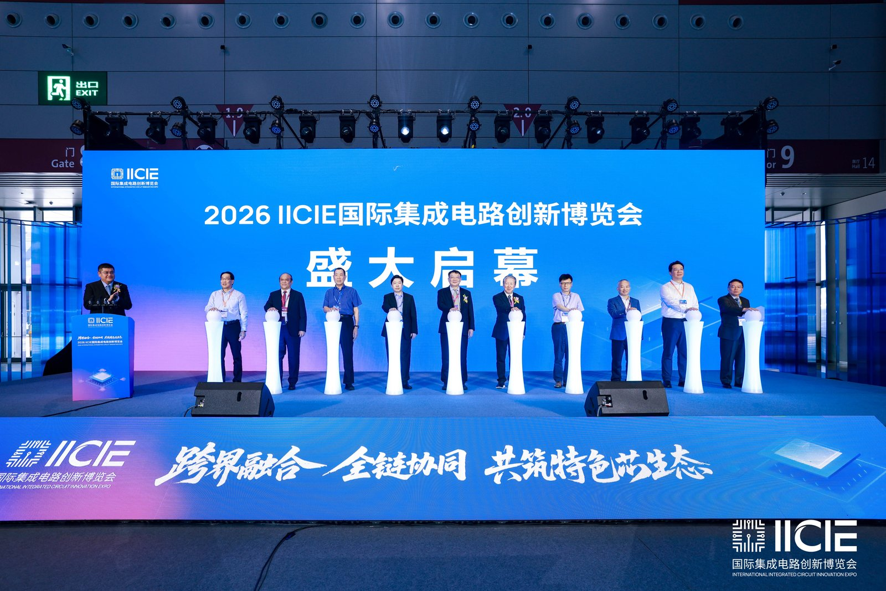
2026年9月9日,IICIE国际集成电路创新博览会在深圳国际会展中心(宝安)隆重举办。展会聚焦集成电路与半导体全链条技术创新、产品迭代及产业落地,全面覆盖芯片设计、晶圆制造、先进封装测试、半导体设备与核心材料、关键零部件、化合物半导体及功率器件等核心领域,汇聚产业链上下游龙头企业集中亮相。展会以前沿技术成果展示为核心,打造集技术交流、商贸对接、成果转化、生态共建于一体的国际化产业平台,构筑国内半导体产业高质量发展的核心展示高地。


