发布时间:2025-03-31 阅读量:1871 来源: 综合自网络 发布人: wenwei
【导读】3月28日,市场调研机构Counterpoint Research发布最新报告,揭晓2024年第四季度全球智能手机应用处理器(AP/SoC)市场份额排名。联发科以34%的出货量占比蝉联榜首,苹果、高通紧随其后,而华为海思受新机上市周期影响,份额环比下滑至3%,跌至第六位。


数据来源:2024 年第四季度 全球智能手机 AP 、 SoC 出货量及预测追踪(按机型) 注:由于四舍五入,总数可能存在误差。
联发科:旗舰芯片拉动5G增长,中端市场密集布局
联发科凭借天玑9400系列旗舰芯片的强势表现,在高端市场进一步站稳脚跟,同时通过推出天玑8400、天玑8350及Helio G50/G92四款中低端新品,持续扩大产品线覆盖。然而,由于苹果iPhone新机挤压效应,其市场份额环比下降3个百分点,但仍以绝对优势领跑市场。
苹果:iPhone新机热销推动份额激增
苹果A系列芯片以23%的份额跃居第二,较上一季度增长8个百分点,创下历史同期新高。这一增长主要得益于iPhone 16系列在年末购物季的强劲需求,其自研芯片与硬件生态协同效应进一步凸显。
高通:高端市场成营收引擎,三星独家合作成亮点
高通以21%的份额位居第三,尽管出货量环比微降,但搭载Snapdragon 8 Elite的旗舰机型(如三星Galaxy S25系列)需求旺盛,推动其高端市场营收增长。与三星的独家芯片合作成为其稳固高端地位的关键策略。
中后段竞争:紫光展锐、三星、华为分化明显
● 紫光展锐凭借低价LTE芯片在亚非拉市场持续扩张,份额提升至14%,巩固其第四名位置。
● 三星Exynos受Galaxy A系列中端机型带动,Exynos 1480/1330芯片出货量增长,但整体份额仍下滑至4%,位列第五。
● 华为海思虽在11月底发布Mate 70系列,但因销售窗口期不足一个月,芯片出货量份额环比下降1个百分点至3%,排名第六。分析指出,其产能受限与外部供应链挑战仍是主要制约因素。
市场展望:5G下沉与高端博弈成焦点
Counterpoint指出,2025年全球手机芯片竞争将围绕两大主线:一是联发科、紫光展锐通过中低端5G芯片加速市场渗透;二是苹果、高通、三星在AI算力、能效比等高端领域的差异化争夺。而华为能否凭借下一代麒麟芯片实现反弹,仍需观察其供应链恢复进度。
推荐阅读:
艾迈斯欧司朗以智能光感技术领航2025上海车灯展 定义未来出行交互新范式
芯和半导体斩获2025中国IC设计成就奖 全栈EDA平台引领AI时代芯片系统协同创新
中芯国际2024年营收突破578亿元创历史新高,但净利润下滑23.3%凸显行业竞争压力
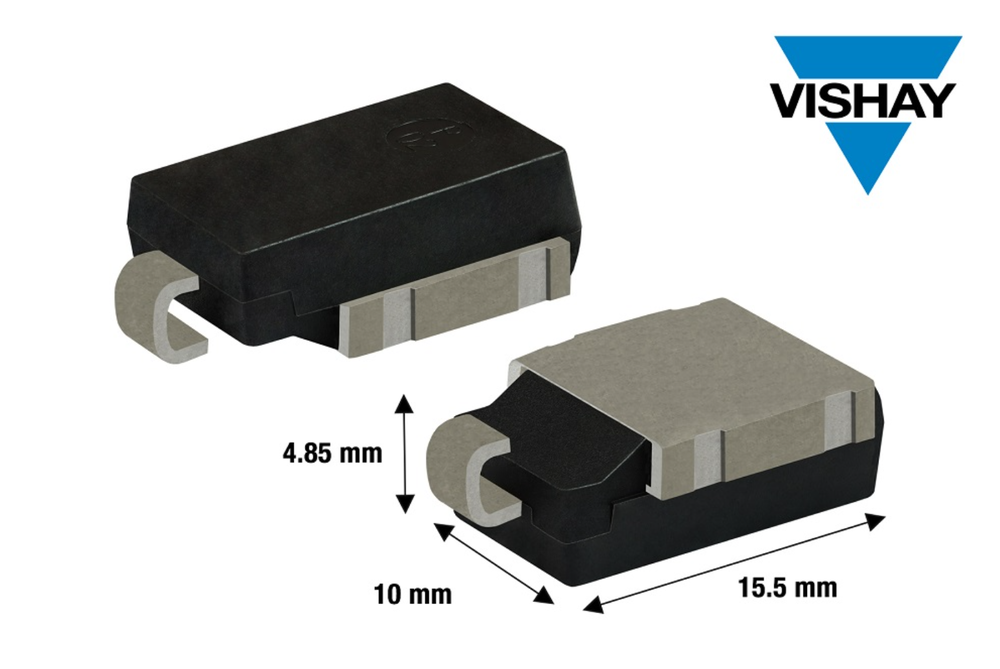
在汽车电动化与智能化浪潮下,从ADAS、BMS到AI服务器热插拔电路,敏感电子系统面临的电压瞬变威胁日益严苛。威世科技(Vishay)最新推出的XClampR®双向平缓钳位TVS——XFD11KxxCA系列,以接近1.0的钳位比和高达11 kW的峰值脉冲耗散功率,在DO-218AC表贴封装内实现了功率密度与保护精度的双重突破,为汽车动力系统及工业、通信、储能等应用提供了更可靠、更紧凑的电路保护方案。
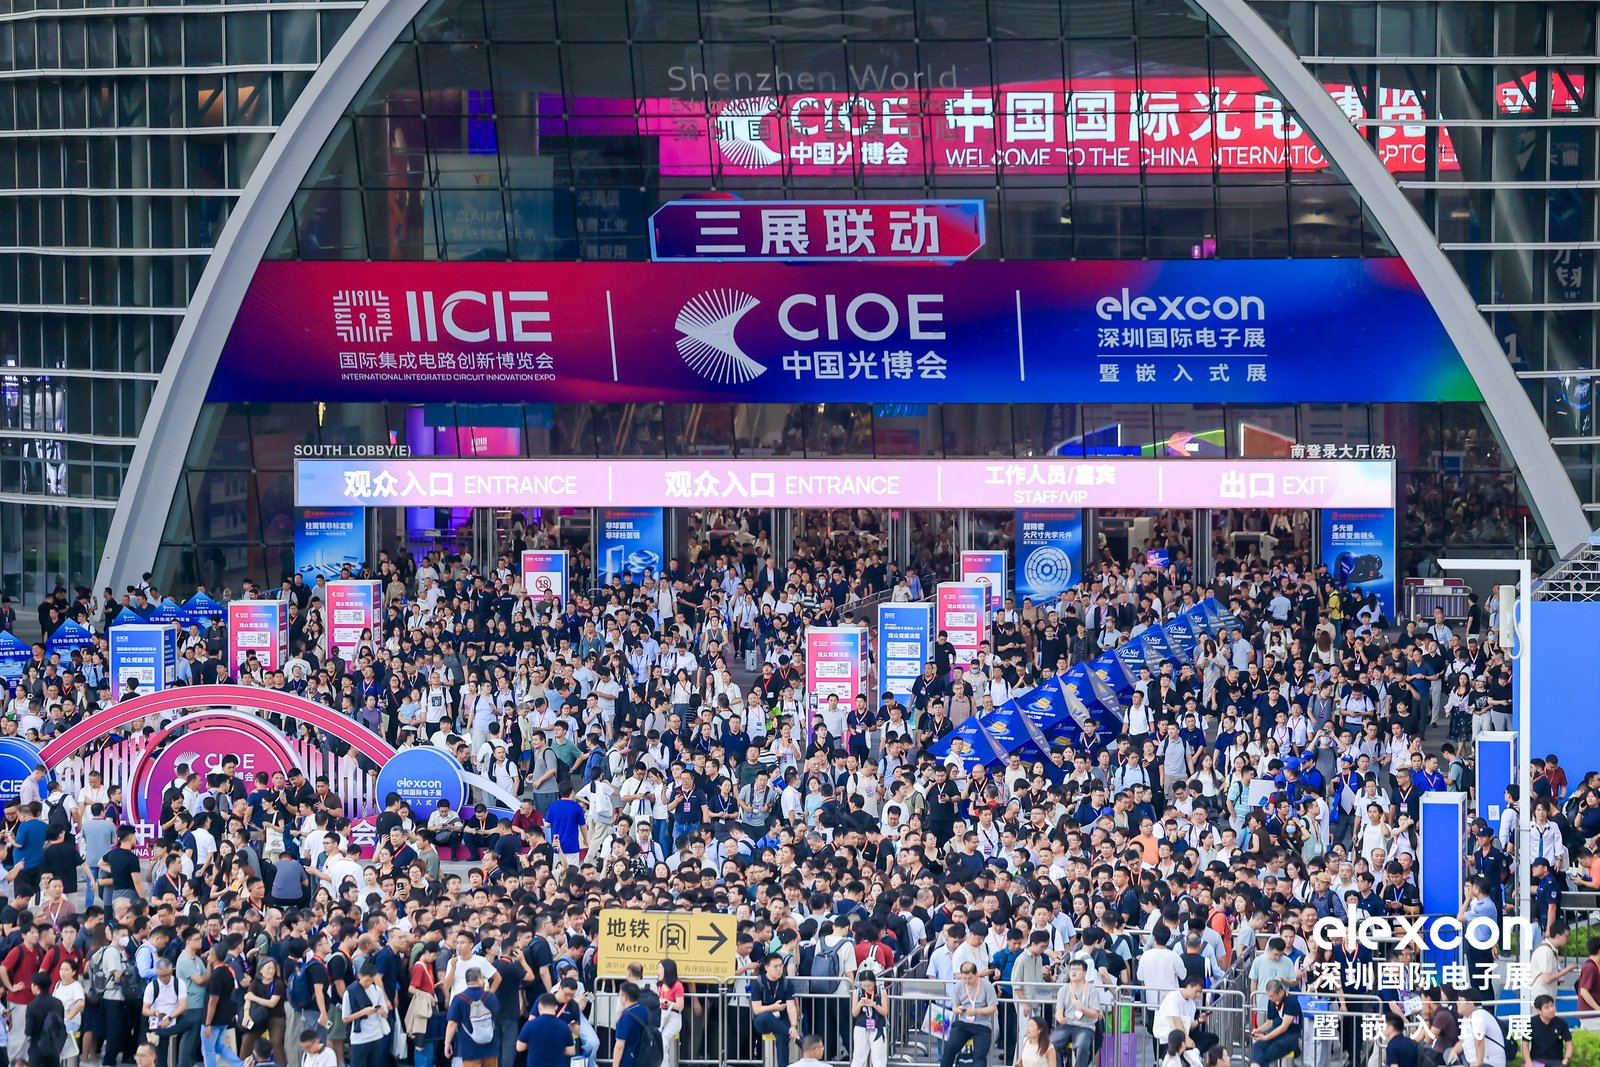
为期三天的第23 届深圳国际电子展暨嵌入式展(elexcon 2026)于 9 月 11 日在深圳国际会展中心圆满落幕。
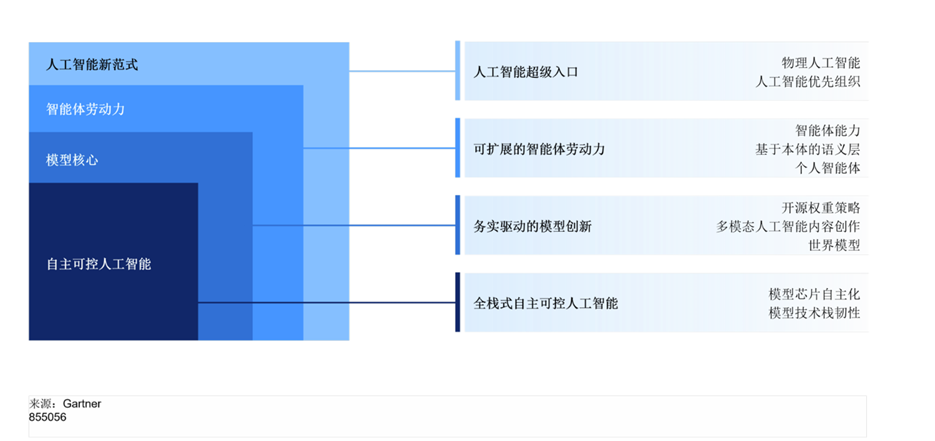
当人工智能从“在机遇中开展创新”演变为企业结构性刚需,中国AI产业正站在关键转折点上。Gartner发布的2026年中国人工智能十大趋势,描绘出一条从底层根基到商业价值的完整路径:以全栈式自主可控为基石,经务实驱动的模型创新,到可扩展的智能体劳动力,最终抵达人工智能超级入口。这十大趋势并非孤立热点,而是中国AI生态从“可用”迈向“可控、可扩展、可信任”的系统性跃迁。以下逐一展开。
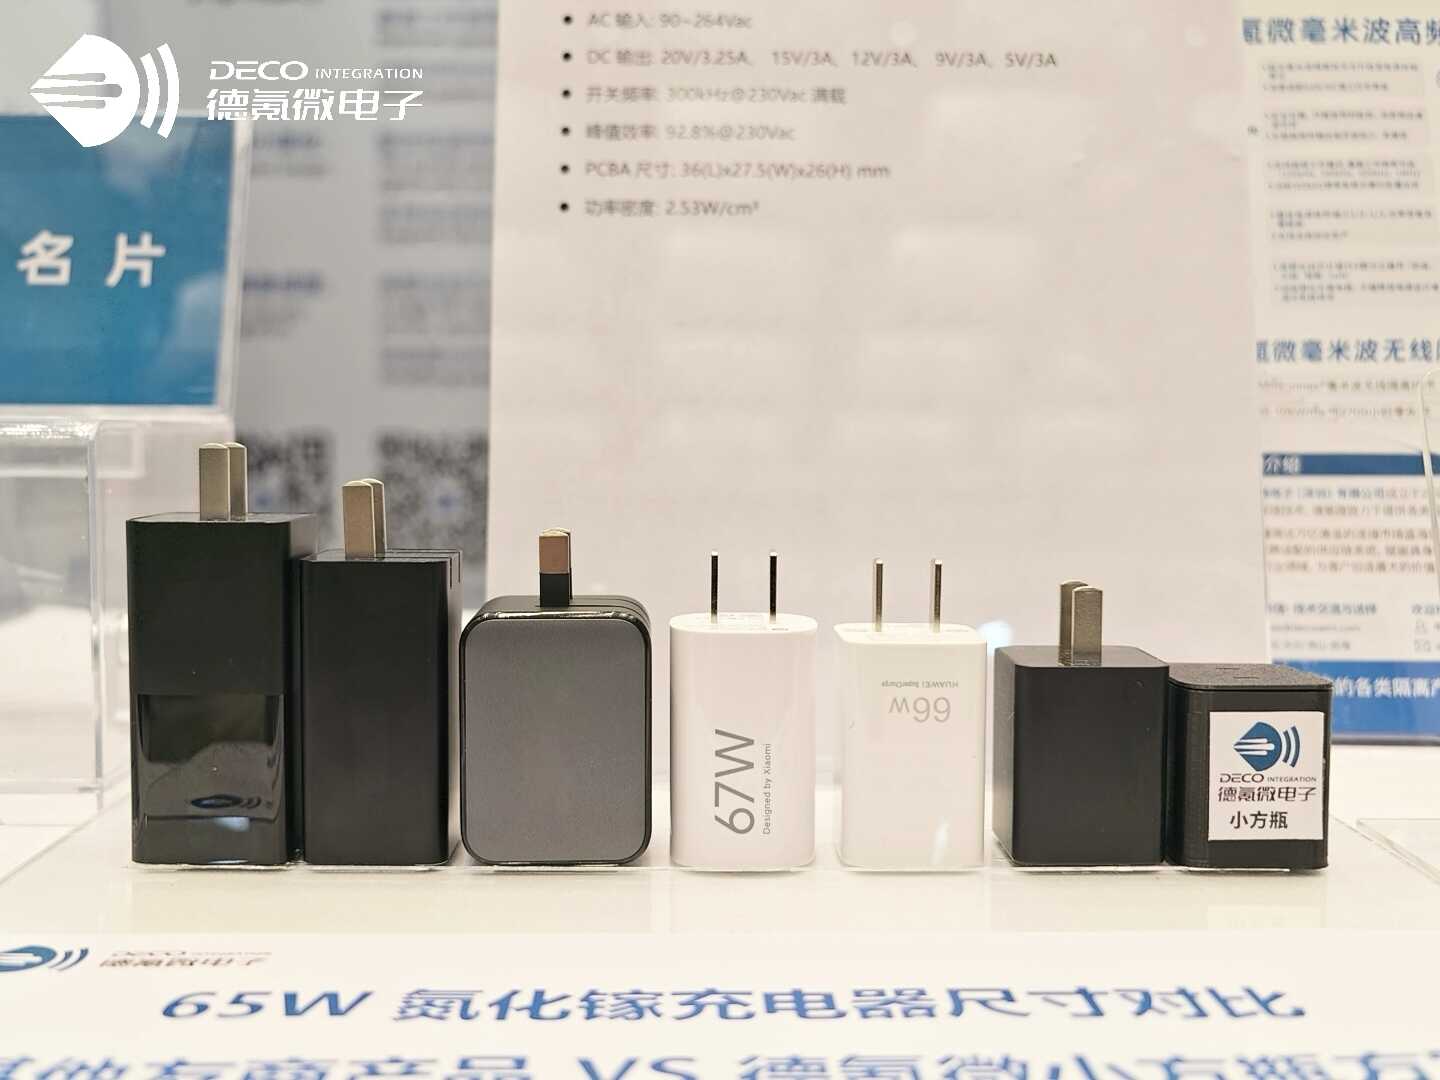
德氪微电子推出基于DKP36xx系列芯片和模组打造的全球体积最小65W快充充电器方案。该成果以“高频化、第三代半导体与合封集成”为技术路径,在提升功率密度的同时,进一步兼顾动态响应、安全隔离与规模化、自动化生产。
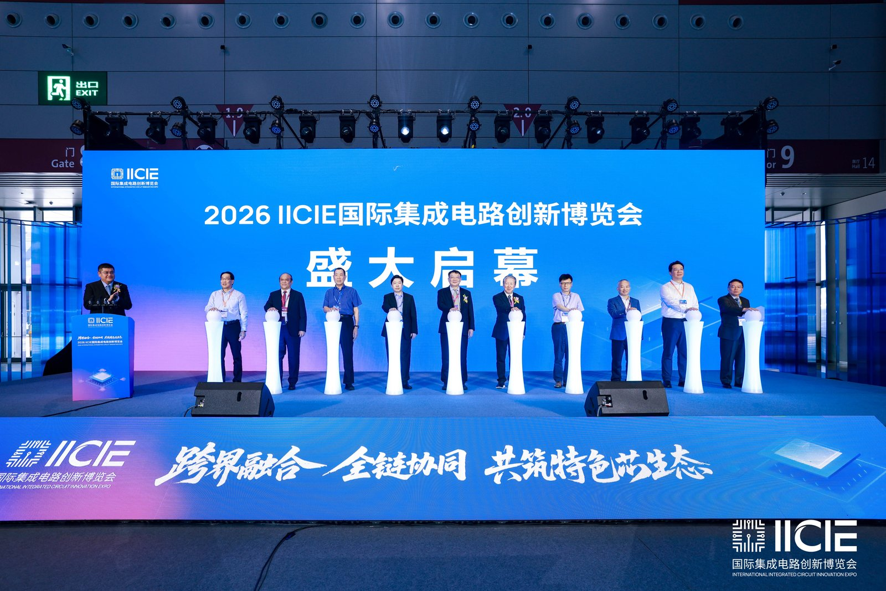
2026年9月9日,IICIE国际集成电路创新博览会在深圳国际会展中心(宝安)隆重举办。展会聚焦集成电路与半导体全链条技术创新、产品迭代及产业落地,全面覆盖芯片设计、晶圆制造、先进封装测试、半导体设备与核心材料、关键零部件、化合物半导体及功率器件等核心领域,汇聚产业链上下游龙头企业集中亮相。展会以前沿技术成果展示为核心,打造集技术交流、商贸对接、成果转化、生态共建于一体的国际化产业平台,构筑国内半导体产业高质量发展的核心展示高地。


