发布成功
发布时间:2025-11-25 阅读量:735 来源: 发布人: bebop
2025年第三季度,全球半导体产业迎来历史性时刻——市场规模首次突破2000亿美元大关,达到2080亿美元。这一成绩不仅刷新了季度营收纪录,更标志着行业在人工智能(AI)浪潮推动下迈入全新发展阶段。
据世界半导体贸易统计组织(WSTS)最新数据显示,本季度环比增长高达15.8%,创下自2009年第二季度以来的最高单季增幅;与去年同期相比,同比增速更是达到25.1%,为2021年第四季度之后的最佳年度表现。2025年前三季度整体同比增长21.2%,远超年初市场普遍预期。
在本轮增长中,AI无疑是核心驱动力。英伟达以570亿美元营收稳居全球第一,其前三季度营收同比飙升62%,几乎全部归功于数据中心和AI芯片需求的爆发式增长。AMD、博通等非存储类厂商同样受益显著,分别实现20%和16%的季度环比增长。
存储领域亦全面回暖。三星(239亿美元)、SK海力士(176亿美元)分列第二、三位,铠侠、美光、闪迪等企业季度营收增幅均超过20%。所有主要存储厂商一致指出,面向AI训练和推理的数据中心内存业务已成为增长最快的细分市场。
值得一提的是,Sony Imaging以51%的环比增速成为非存储阵营中的“黑马”,而联发科则成为本季度唯一营收下滑的企业,同比下降5.5%,反映出其在部分终端市场面临短期压力。
展望2025年第四季度,行业预期出现明显分化。在提供业绩指引的14家主要厂商中,9家预计营收将继续增长,其中英伟达上调预期至14%;但也有5家公司预判将出现回落,Sony Imaging甚至预计下降9.2%。这种分歧暗示市场正从高速扩张阶段逐步转向结构性调整。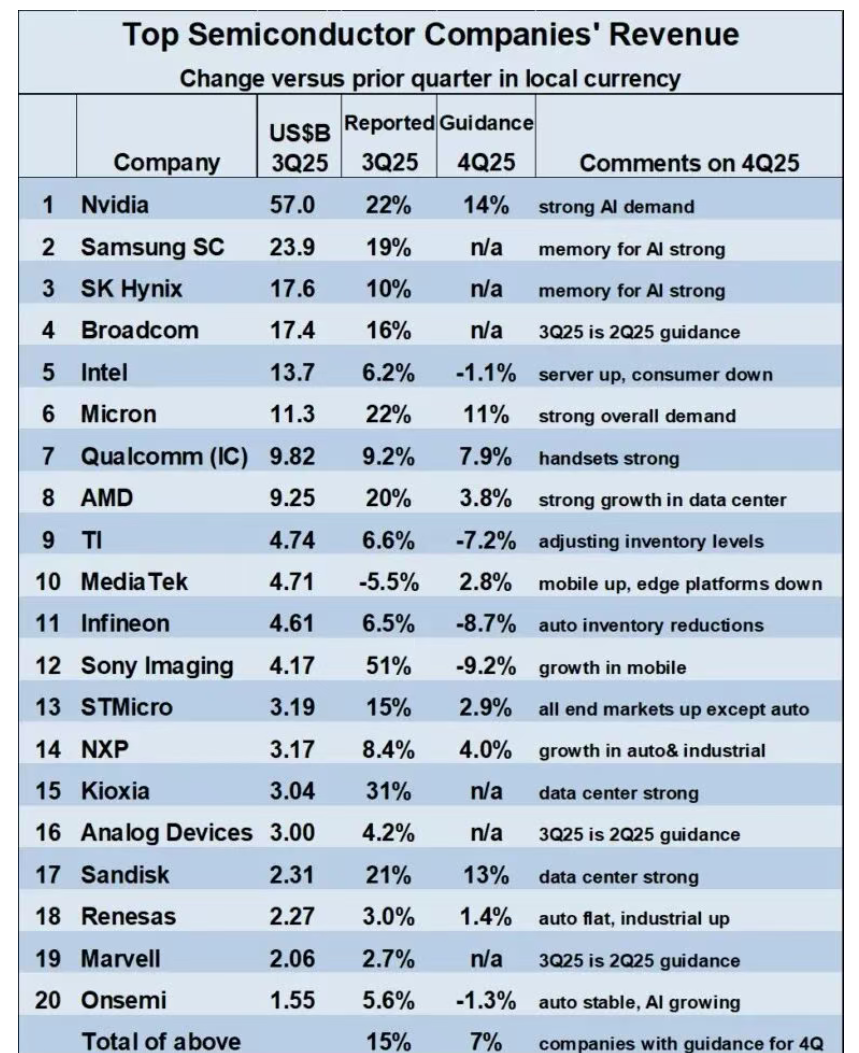
值得注意的是,尽管年初市场担忧特朗普政府可能实施的关税政策会对半导体供应链造成冲击,但最终落地措施对芯片及电子产品的豁免范围较广,实际影响有限,为行业稳定发展提供了有利环境。
尽管2025年半导体市场的繁荣高度依赖AI,但业内普遍认为这一模式难以长期持续。Semiconductor Intelligence初步预测,2026年全球半导体市场增速将回落至12%–18%区间。随着AI投资节奏趋于理性,PC、智能手机及汽车电子等传统领域有望接力成为新增长点。
尤其在汽车领域,虽然2025年整体表现平淡,但多家厂商已开始优化库存结构,为明年潜在反弹做准备。同时,高通与联发科在移动芯片市场的复苏迹象,也为消费电子板块注入新活力。
当前,包括Yole Group在内的多家机构对2025年全年增长率的预测介于14%至22%之间,而2026年的不确定性仍存。全球经济波动、地缘政治风险以及技术迭代速度,都将成为影响行业走势的关键变量。
结语
2025年是半导体行业被AI彻底重塑的一年,也是市场韧性与创新动能集中释放的一年。站在2000亿美元的新起点上,产业正从“AI独大”迈向“多元协同”的新周期。如何在保持技术领先的同时拓展应用场景,将成为各大厂商决胜2026的关键。

纳芯微发布车规级线性电流传感器 NSM2025,搭载自研 BendingMag™聚磁技术,器件集成集磁片,搭配外部 U 型磁芯使用,符合 AEC-Q100 Grade 0 车规标准。针对新能源汽车电驱系统大电流检测、安装空间紧张的痛点,该产品支持和 PCB、母排灵活组合装配,适用于新能源车电机逆变器、BMS 以及各类过流检测场景。

是德科技推出全新 XG7 系列 PSG 模拟信号发生器,最高频率可达 20 GHz。这款仪器采用 2U 单机箱架构,内部搭载两路相互独立的信号通道,拥有优异低噪声性能与校准输出功率,便于工程师精准完成器件性能评估。紧凑双通道方案无需额外占用机架空间,有效提升测试容量。

是德科技助力加利福尼亚大学伯克利分校推进6G空口测试研究

苹果iPhone系列手机10月订单较最初要求减少至15%!

英伟达将不再向GeForce RTX 50 系列游戏显卡分配 GB202,该 GPU 的供应将由 RTX PRO Blackwell 专业显卡独占。


